?
-

首頁
-

北京國際工程咨詢有限公司
-

2026-06-08
-

點擊次數:
-
字號:大中小
-

當前,全球集成電路產業正處在2nm工藝規模化量產的關鍵階段,GAA晶體管、背面供電等關鍵技術相繼取得突破,國際頭部企業加快技術布局,產業競爭呈現出更加多元、差異化的發展態勢。2nm工藝的量產應用,不僅將帶動半導體技術實現新一輪迭代升級,也深刻影響著全球產業鏈供應鏈的競爭格局。這一趨勢,對我國集成電路產業發展而言,既是前所未有的挑戰,更是推動我國技術轉型升級、實現更高水平突破的重要機遇。
一、全球2nm芯片發布核心圖景
(一)全球高度重視集成電路先進制程發展,并對未來技術演進作出前瞻性布局
IRDS(國際器件與系統路線圖)明確2025年起推進2nm級LGAA器件、背面供電技術,2027年向1.4nm節點演進,2031年導入CFET架構。IMEC(比利時微電子研究中心)則規劃了從2nm級Nanosheets、到0.7nm級CFET,再到亞埃米級2DFET的器件演進路徑,同步配套背面供電、先進互連等支撐技術,共同推動后摩爾時代制程迭代。
(二)AI與高性能計算(HPC)芯片對2nm工藝的需求或將超過傳統智能手機、電腦芯片
據Counterpoint預測,2026年3nm和2nm節點芯片出貨量預計同比增長18%,但同期智能手機SoC出貨量可能出現下滑,先進制程增長將主要由AI與HPC芯片拉動。與此同時,在英偉達、AMD等客戶的帶動下,臺積電2nm節點應用范圍也逐步拓展,由此前集中于蘋果、聯發科、高通等移動應用處理器領域,轉向在AI和HPC領域實現廣泛應用。例如,2025年英偉達已超越蘋果成為臺積電最大客戶,標志著臺積電增長驅動力實現結構性轉移。此外,曾經高度依賴手機及消費電子產品的聯發科,也開始重點布局AI及HPC領域,且擬與谷歌合作開發TPU?v7芯片,相關產品將采用3nm工藝。
(三)多源代工模式成為先進制程領域保障供應鏈安全穩定的關鍵
高通計劃于2026年第三季度推出兩款2nm工藝手機芯片,即驍龍8?Elite?Gen6標準版與Pro版,生產主要依托臺積電產能支撐,同時也與三星洽談其2nm工藝代工合作事宜,以此分散供應鏈風險。作為臺積電第一大客戶的英偉達,已就Intel?18A和14A制程節點與英特爾商議代工事宜。與此同時,英偉達即將推出的Groq?3?LPU語言處理單元將由三星采用4nm工藝代工,雙方在下一代先進制程芯片代工合作也已開展洽談工作。此外,AMD作為臺積電另一重要客戶,也與三星洽談為下一代芯片提供代工服務。
(四)2nm及以下先進制程領域競爭愈發強烈
臺積電在2nm及以下先進制程領域占據主導地位,良率業內公認最高,且客戶群體也最為龐大。雖然在量產時間上,臺積電2nm工藝略晚于三星、英特爾等競爭對手;在技術選擇上,臺積電也顯得略微保守。目前,臺積電2026年2nm制程產能已基本預訂完畢,核心客戶鎖定大部分初期產能,且臺積電還同步布局N2P、N2U等衍生工藝及A12、A13等后續節點,為先進制程持續突破提供支撐。三星、英特爾在2nm及以下先進制程領域采取激進追趕策略,但仍存在產能不足、良率偏低等問題。目前,三星2nm制程早期良率僅20%,即便2026年有望提升至60%,但仍落后于臺積電。此外,作為IDM企業,三星、英特爾的2nm初期產能大多用于自家產品,外部大規模量產客戶較少。然而,市場對先進制程需求持續高漲,僅靠臺積電產能難以滿足市場需求,未來隨著三星、英特爾產能擴張、良率提升,預計將有更多有大規模量產需求的客戶選擇其代工服務。與此同時,新興廠商也在積極布局突圍,如Rapidus依托政府與企業投資,聚焦2nm定制化服務和快速交付,避開巨頭產能競爭。TERAFAB借助英特爾技術支持,聚焦太空領域的AI推理芯片生產,計劃2027年實現2nm量產,依托特色定位拓展市場份額。
(五)先進制程新技術成為焦點
臺積電在N2等先進節點運用NanoFlex設計技術協同優化(DTCO)技術,并結合GAA納米片晶體管結構,適配多元標準單元組合,統籌兼顧性能與功耗優化,并將在A16(1.6nm)工藝中首次采用Super?Power?Rail(SPR)背面供電技術。英特爾部署業界首臺商用High-NA
EUV(高數值孔徑極紫外光微影)設備,為14A等先進工藝研發生產提供支撐,減少多重曝光步驟、提升良率。此外,英特爾還在Intel?18A(等效2nm工藝)中采用Power?Via背面供電技術,優化供電效率、提升芯片密度與性能。三星在GAA架構基礎上,構建Forksheet(叉狀片)晶體管結構,同時引入背面供電技術,并同步布局High-NA?EUV先進光刻設備以支撐1nm制程的量產,助力其在先進制程競爭中實現突圍。
二、先進制程技術特點
在先進制程領域,相關技術正持續迭代升級,與成熟制程存在較大差異:
表1?頭部設計、代工及IDM廠商在2nm工藝的布局
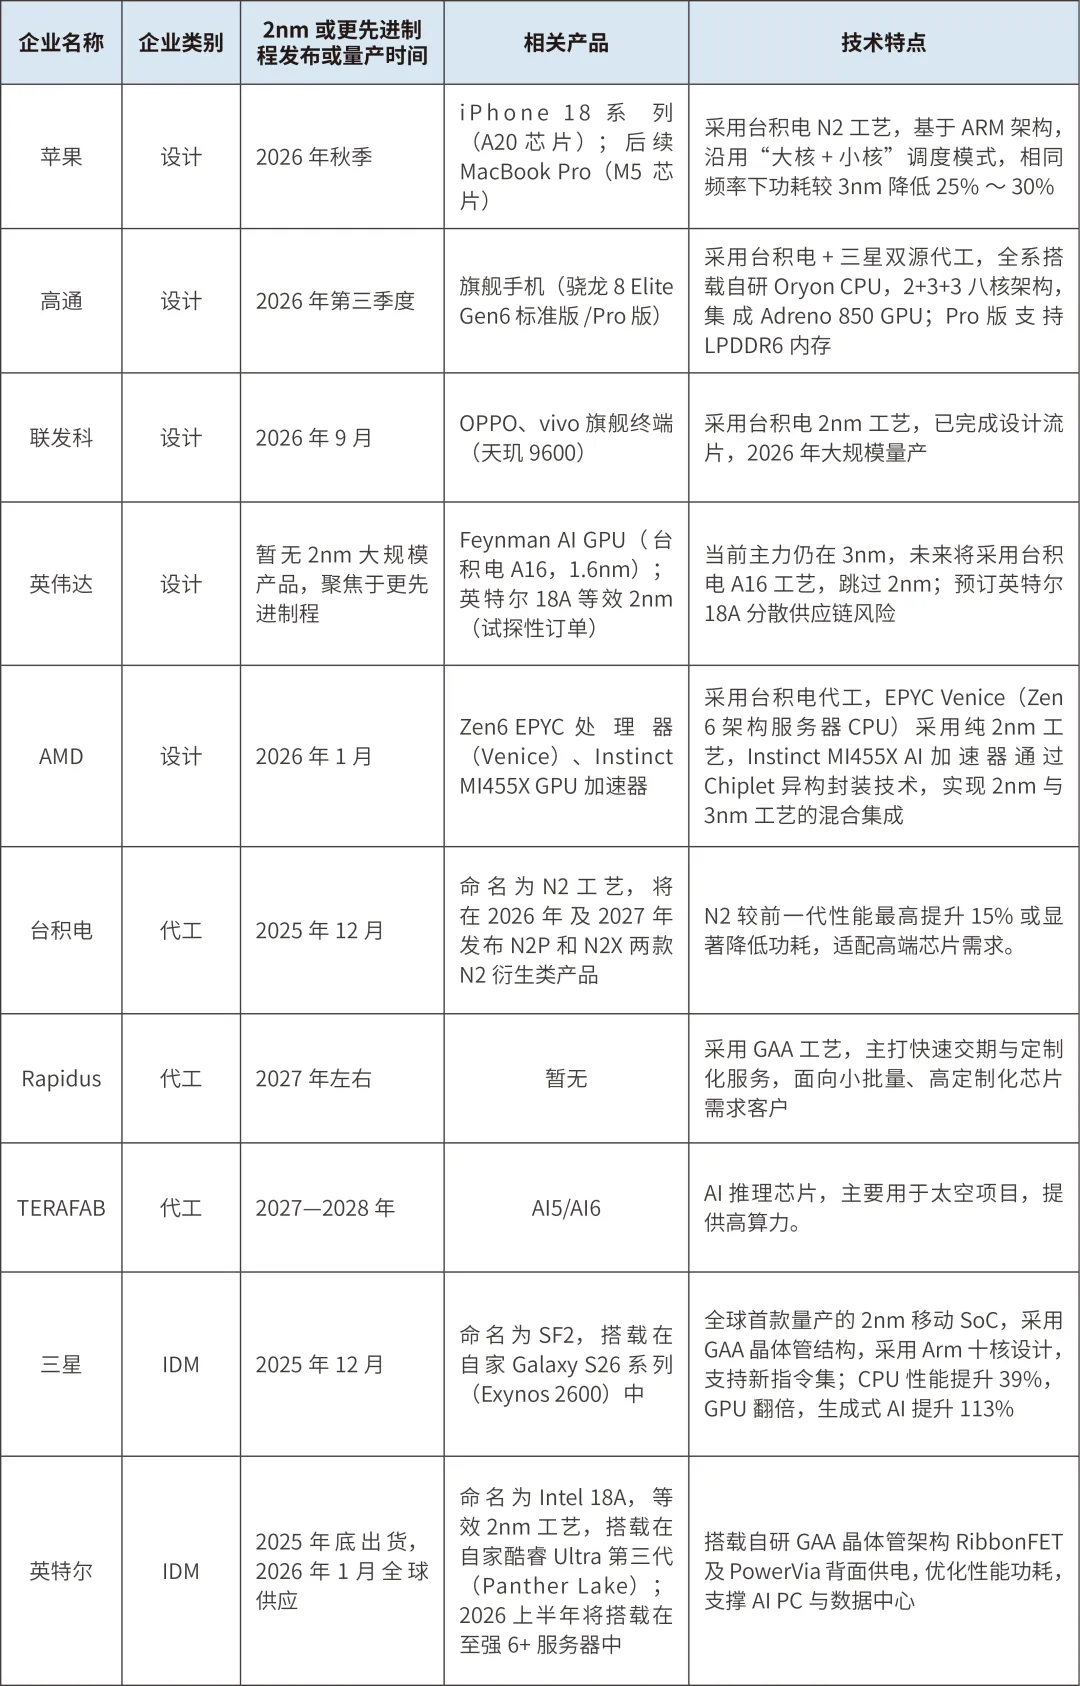
表格信息來源:北國咨根據公開資料整理(截止到2026.4.20)
(一)芯片制程縮小推動晶體管架構不斷演進
2nm及以下晶體管技術正從FinFET向GAA、Forksheet、CFET迭代。IRDS及IMEC的半導體邏輯技術路線圖顯示,從2nm起到A10(1nm)節點,將采用GAA(全柵場效應晶體管)結構,后續在A7節點進一步引入CFET(互補場效應晶體管)結構。目前,GAA已成為2nm制程的全球主流架構,三星的Forksheet與CFET則是1nm節點的核心技術方向,且Forksheet被視為GAA的進階版。目前,國際頭部廠商均已布局GAA架構,如三星在其3nm工藝率先實現商用,但良率仍待提升;英特爾在其GAA架構中搭配PowerVia背面供電技術使用;臺積電在2nm工藝中首次采用GAA架構,其CFET技術仍處于實驗室驗證階段。各廠商計劃于2030年前后推進CFET架構商業化。
表2??2018—2046年半導體晶體管技術路線圖
表格信息來源:北國咨整理根據IRDS、IMEC數據整理
(二)先進封裝與先進工藝協同發展
芯片制程進入5nm以下后,發展面臨多重制約。一是設計成本大幅攀升,據Yole數據,90nm制程設計成本僅1500萬美元,3nm已突破10億美元,2nm及以下成本將進一步抬升。二是技術逼近物理極限,晶體管尺寸縮小至納米級后,量子隧穿、漏電流等問題逐步顯現。先進封裝成為破解上述難題的重要路徑,可有效提升良率與設計靈活性,降低成本并優化性能。目前多家廠商已采用先進工藝與先進封裝協同發展模式,如AMD的MI455X在同一芯片內封裝集成了12顆采用不同工藝制造的計算芯片,并搭配臺積電2nm、3nm工藝的I/O芯片,通過分節點生產后再封裝集成,實現了性能與成本的平衡。蘋果即將推出的2nm工藝A20、A20?Pro芯片,將采用臺積電WMCM先進封裝技術優化散熱與運行效能;英偉達自7nm節點起大規模采用臺積電CoWoS封裝技術,并在4nm~3nm節點持續深化應用,計劃在更先進制程中結合SoIC、CPO等先進封裝技術,同時也在評估英特爾EMIB-T等方案。
(三)背面供電是2nm及以下先進制程的核心支撐技術
背面供電的核心邏輯是將供電網絡從晶圓正面轉移至背面,實現電源與信號布線的物理分離,破解先進制程微縮瓶頸。據英特爾相關數據顯示,該技術可將芯片密度及單元利用率提升10%,有效減少壓降(IR?Drop)最高達30%,提升芯片運行頻率最高達6%,同時釋放晶圓正面布線資源。背面供電主流方案包括英特爾PowerVia、臺積電Super?Power?Rail(SPR)、三星SF2Z等。英特爾率先推出PowerVia背面供電技術,并已在其18A制程節點中應用。臺積電計劃于A12節點引入超級電源軌(SPR)背面供電技術。三星計劃于2027年在1.4nm制程節點應用SF2Z背面供電技術。
(四)DTCO(設計與工藝協同優化)與STCO(系統技術協同優化)在先進制程領域的關鍵性與日俱增
DTCO的核心是推動設計、制造與材料等多領域協同優化,國際頭部廠商已將其廣泛應用于先進制程以提升芯片性能。三星數據顯示,7nm制程的整體效能提升中,約10%源于DTCO技術,其3nm及以下制程中該貢獻占比將提升至50%。臺積電數據顯示,相較10nm制程,DTCO使其7nm制程邏輯密度提升超1.6倍、速度提升約20%、功耗降低約40%,同時,臺積電計劃在2nm工藝中首次采用名為NanoFlex的DTCO技術,后續于A14節點引入NanoFlex?Pro技術。STCO則在DTCO基礎上進一步擴大協同優化范圍,在系統層面實現芯片制造全流程協同優化,成為2nm及以下制程的關鍵支撐技術。IMEC提出,系統解決方案需通過維度縮放、新材料應用與2.5D/3D互連三大路徑,對計算密度、存儲帶寬、供電與散熱等維度開展跨技術協同優化,此為STCO的核心思路。臺積電在規劃通過晶體管密度提升、DTCO/STCO優化、2.5D/3D封裝與硅堆疊三類技術,實現半導體器件算力與能效提升。我國也在著力推進DTCO與STCO的產業化發展,但當前相關工作多由EDA廠商主導定義,存在EDA企業與晶圓制造廠分別從工具視角、制程視角形成不同解讀的問題,未來需進一步強化產業鏈協同。
(五)2nm以下制程光刻路徑分化,高數值孔徑光刻機(High-NA?EUV)并非行業唯一選擇
此前,極紫外光刻機(EUV)被視為5nm以下制程的關鍵制造設備,其采用13.5nm波長光源取代傳統DUV,實現更小特征尺寸的圖案化;High-NA?EUV是在此基礎上將數值孔徑從0.33提升至0.55,分辨率從約13nm提升至8nm,光源波長仍為13.5nm,并被視為2nm工藝以下的關鍵設備。然而,根據臺積電最新規劃,其2029年前所有先進制程節點均暫不引入High-NA?EUV設備,而是通過多重曝光、DTCO/STCO協同優化等方式,持續挖掘現有EUV光刻機設備的工藝潛力,支撐N2、A14等節點量產。與之不同,英特爾則明確將在14A(1.4nm)節點全面采用High-NA
EUV,三星也已采購該設備并計劃用于2nm制程量產。三大廠商在光刻設備上的差異化選擇,體現了先進制程競爭中對成本控制、技術風險與量產節奏的不同戰略考量,也意味著High-NA
EUV并非2nm工藝及以下的唯一選擇。
(六)二維材料、光子、量子等新技術路線成為熱點研究方向
芯片制程邁入2nm后,傳統硅基技術逐步逼近物理極限,二維材料、光子、量子等新興技術路線具備突破性能瓶頸的核心潛力,已成為全球半導體產業的研發焦點。例如,二維材料可在埃米級尺度保持穩定電學特性,有望突破硅基材料極限,預計2029年后逐步替代SiGe溝道材料,2033年后落地二維晶體管2DFET商用;光子芯片可破解電芯片帶寬與功耗瓶頸,光通信互聯技術預計2027年逐步落地,光計算有望2030年后實現突破;量子芯片具備顛覆傳統計算架構的潛力,100比特級產品計劃2030年商用,1000比特級產品目標瞄準2035年。英特爾、英偉達等國際頭部企業已圍繞前沿技術路線全面布局。此外,格羅方德與高塔半導體在先后退出先進制程競賽后,均憑借硅光等新技術實現“換道超車”,重新站穩產業核心位置。這一路徑為我國提供了重要借鑒,目前國內已在硅光等新興領域完成相關布局,可依此類技術實現半導體產業差異化突圍。
(七)AI成為驅動先進制程產業升級的關鍵
AI可針對性破解集成電路制造中設備運行監測、停機風險預判、產品缺陷識別、生產良率改善等核心難題。從國際來看,臺積電應用Smart?Manufacturing?AIS工具,在5nm、3nm制程中實時優化2000余項參數,設備綜合效率達92.5%,缺陷檢測周期縮短40%,顯著提升3nm工藝穩定性并大幅降低不良率;三星導入NVIDIA?GPU與cuLitho技術,將OPC計算速度提升20倍,通過全流程AI實時分析,實現良率優化、缺陷率降低與先進工藝量產提速。從國內來看,部分晶圓制造企業已實現產線智能監控全域覆蓋,借助AI開展生產異常預警,縮短問題排查周期30%,并通過缺陷檢測分類大模型,實現90%的晶圓缺陷精準識別及成因溯源,有效降低2%的良率損耗,穩步提升生產管控水平。
三、對我國的啟示
當前,我國在先進制程領域與國際頭部企業存在較大差距。同時受政策限制影響,先進制程所需設備、材料進口受阻,處于“卡脖子”困境。在此背景下,我國集成電路產業可從多方面發力,彌補在先進制程領域的短板。
(一)通過布局先進封裝補齊先進制程發展短板
發展先進封裝技術,有利于我國規避EUV光刻機等關鍵設備制約,突破產業發展瓶頸,為集成電路產業高質量發展拓展新空間。因此,我國可立足現有產業鏈與研發基礎,結合成熟工藝與先進封裝技術,依托可重構計算、存算一體等國內優勢新型架構,在芯粒等先進封裝技術支撐下實現芯片性能躍升,從而繞過先進工藝供應制約,推動高端芯片實現自主可控與本地化供給。
(二)推動DTCO、STCO等產業鏈協同的發展模式
我國未來可構建以DTCO、STCO為核心的創新發展模式,推動產業從單一制造環節,向設計工具、系統優化等高附加值領域延伸,引導上下游企業加強協同優化。此外,集中資源突破關鍵材料、核心設備等瓶頸,提升國產EDA軟件系統集成能力與市場應用水平,為設計與制造、系統與工藝的協同優化提供堅實支撐。鼓勵芯片設計企業從需求端參與產業鏈協同,推動產業鏈整體優化,著力解決EDA企業與晶圓廠因工具、制程視角不同而產生的認知分歧。
(三)制定中國特色技術路線圖
受外部技術管控影響,我國集成電路自主創新已進入差異化發展階段,亟需構建符合自身產業條件的技術路線體系,規避關鍵設備與工藝短板。例如,可推動存儲領域采用4F2?DRAM、3D?DRAM等新型架構,降低對EUV光刻機的依賴;芯片架構層面可依托3D堆疊、存算一體等方案,彌補先進制程不足。
(四)超前布局前沿技術實現“換道超車”
我國可超前布局前沿領域,圍繞3DIC、熱管理、二維材料、量子、硅光等方向開展技術探索,深耕差異化技術賽道,實現半導體產業“換道超車”。同時,我國可依托高校與產業資源,由高校院所牽頭、聯合頭部企業制定中國特色技術路線圖,進一步明確技術方向與突破節點,并通過成果轉化項目打通“研發—中試—產業化”鏈條,加速技術落地與新質生產力培育。
(五)AI賦能半導體可成為驅動產業升級的主要抓手
我國可著力推動AI技術與集成電路產業深度融合,深化AI在先進制程芯片設計、制造各環節的應用。可聚焦集成電路行業特性,支持大模型企業和集成電路企業聯合攻關,加快構建芯片設計、晶圓制造等領域專屬數據集,強化行業知識遷移訓練。從而推動產業從經驗驅動向數據驅動轉型,降低集成電路產業核心技術創新成本,大幅提升產業核心競爭力。
作者介紹
沈??叢
咨詢師
長期深耕于集成電路領域,曾參與北京市集成電路產業發展研究、北京市集成電路創新平臺研究等工作,同時承擔多項政府及企業委托的產業研究與項目咨詢任務。
編輯:張 華?
審核:趙佳菲